Domain buerstmaschine.de kaufen?
Wir ziehen mit dem Projekt
buerstmaschine.de um.
Sind Sie am Kauf der Domain
buerstmaschine.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buerstmaschine.de kaufen?
Ist die VAT Nummer die Umsatzsteuer?
Nein, die VAT-Nummer ist nicht direkt die Umsatzsteuer. Die VAT-Nummer (Value Added Tax Number) ist eine Identifikationsnummer, die Unternehmen in der EU erhalten, um ihre Umsatzsteuerpflicht zu erfüllen. Die Umsatzsteuer ist hingegen eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Die VAT-Nummer dient dazu, den grenzüberschreitenden Handel innerhalb der EU zu erleichtern, indem sie es ermöglicht, die Umsatzsteuer korrekt abzurechnen. Unternehmen müssen die VAT-Nummer auf Rechnungen und anderen Geschäftsunterlagen angeben, um ihre steuerliche Identität nachzuweisen. **
Wie lauten die EORI-Nummer, die Umsatzsteuer-ID und die Warentarifnummer für DHL Express?
Die EORI-Nummer von DHL Express kann je nach Land variieren. Die Umsatzsteuer-ID von DHL Express ist DE815583846. Die Warentarifnummer für DHL Express hängt von den spezifischen Waren ab, die transportiert werden. Es gibt keine allgemeine Warentarifnummer für das gesamte Unternehmen. **
Ähnliche Suchbegriffe für Umsatzsteuer-Nummer
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Nummer:
-
#steuernkompakt Umsatzsteuer, Fachbücher von Ulrike GeismannDie Autorin erklärt smart und fokussiert, wie man die USt-Voranmeldung und USt-Erklärung schnell in den Griff bekommt und Beratungsfallen im Bereich der USt vermeidet. Sie erläutert zunächst die Grundzüge des Umsatzsteuerrechts. Viele Beispiele erleichtern den systematischen Einstieg ins Umsatzsteuerrecht und ermöglichen den schnellen Praxistransfer. Mit Ausführungen zur Soll-Ist-Besteuerung, zur Behandlung der Umsatzsteuer in Einnahme-Überschuss-Rechnungen sowie Hinweisen zu den Anforderungen an die korrekte Rechnungsstellung und zu der Frage, worauf Steuerkanzleien bei der Übernahme von Neumandaten umsatzsteuerlich besonders achten müssen. Perfekt beim Onboarding, in der Fortbildung und als Schnelleinstieg für Steuerprofis in ein nicht geläufiges Rechtsgebiet.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine sonstige Leistung Umsatzsteuer?
Eine sonstige Leistung Umsatzsteuer bezieht sich auf eine Dienstleistung oder Lieferung, die nicht unter eine spezifische Kategorie fällt, aber dennoch der Umsatzsteuer unterliegt. Diese Art von Leistungen können vielfältig sein und sind in der Regel in der Umsatzsteuergesetzgebung definiert. Unternehmen müssen die Umsatzsteuer auf sonstige Leistungen entsprechend den geltenden Vorschriften berechnen und an das Finanzamt abführen. Es ist wichtig, die genauen Regelungen für sonstige Leistungen in Bezug auf die Umsatzsteuerpflicht zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
-
Wann ist eine Leistung erbracht Umsatzsteuer?
Eine Leistung ist für Umsatzsteuerzwecke erbracht, wenn alle Leistungselemente erfüllt sind. Dazu gehören die Lieferung von Waren oder die Erbringung von Dienstleistungen sowie die Vereinbarung eines Preises. Die Leistung muss auch tatsächlich erbracht worden sein, nicht nur angekündigt oder vereinbart. Zudem muss die Leistung an den Leistungsempfänger übergeben oder zur Verfügung gestellt worden sein. Erst dann entsteht die Umsatzsteuerschuld und die Umsatzsteuer wird fällig. **
-
Ist Umsatzsteuer Gewinnmindernd?
Ist Umsatzsteuer Gewinnmindernd? Die Umsatzsteuer ist grundsätzlich eine durchlaufende Steuer, die der Unternehmer im Auftrag des Staates von seinen Kunden einzieht und an das Finanzamt abführt. Sie mindert daher nicht den Gewinn des Unternehmens, sondern wird lediglich als Zwischenschritt in der Buchhaltung erfasst. Der Unternehmer kann die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit seine tatsächliche Steuerlast reduzieren. Insofern kann die Umsatzsteuer indirekt Einfluss auf den Gewinn haben, aber sie ist nicht direkt gewinnmindernd. **
-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **

Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Nummer:
-
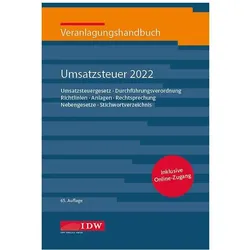
Veranlagungshandb. Umsatzsteuer 2022, FachbücherDas Veranlagungshandbuch Umsatzsteuer 2022 ist ein umfassendes Nachschlagewerk, das eine klare Orientierung im komplexen deutschen Umsatzsteuerrecht bietet. Es enthält die relevanten Gesetze, Verordnungen und Erlassungen, die für die praktische Anwendung unerlässlich sind. Der Band umfasst das Umsatzsteuergesetz, die Durchführungsverordnung zum UStG sowie den Umsatzsteuer-Anwendungserlass. Zudem werden die neuesten Entscheidungen des Europäischen Gerichtshofs (EuGH), des Bundesfinanzhofs (BFH) und der Finanzgerichte berücksichtigt. Die Aktualität des Handbuchs wird durch die Einbeziehung der jüngsten Änderungen und BMF-Schreiben gewährleistet, die bis zum Redaktionsschluss im Februar 2023 veröffentlicht wurden. Mit über 2400 Seiten bietet dieses Fachbuch eine detaillierte und strukturierte Übersicht über die wesentlichen Aspekte des Umsatzsteuerrechts und ist somit ein unverzichtbares Hilfsmittel für Fachleute in diesem Bereich.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die VAT Nummer die Umsatzsteuer?
Nein, die VAT-Nummer ist nicht direkt die Umsatzsteuer. Die VAT-Nummer (Value Added Tax Number) ist eine Identifikationsnummer, die Unternehmen in der EU erhalten, um ihre Umsatzsteuerpflicht zu erfüllen. Die Umsatzsteuer ist hingegen eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Die VAT-Nummer dient dazu, den grenzüberschreitenden Handel innerhalb der EU zu erleichtern, indem sie es ermöglicht, die Umsatzsteuer korrekt abzurechnen. Unternehmen müssen die VAT-Nummer auf Rechnungen und anderen Geschäftsunterlagen angeben, um ihre steuerliche Identität nachzuweisen. **
-
Wie lauten die EORI-Nummer, die Umsatzsteuer-ID und die Warentarifnummer für DHL Express?
Die EORI-Nummer von DHL Express kann je nach Land variieren. Die Umsatzsteuer-ID von DHL Express ist DE815583846. Die Warentarifnummer für DHL Express hängt von den spezifischen Waren ab, die transportiert werden. Es gibt keine allgemeine Warentarifnummer für das gesamte Unternehmen. **
-
Was ist eine sonstige Leistung Umsatzsteuer?
Eine sonstige Leistung Umsatzsteuer bezieht sich auf eine Dienstleistung oder Lieferung, die nicht unter eine spezifische Kategorie fällt, aber dennoch der Umsatzsteuer unterliegt. Diese Art von Leistungen können vielfältig sein und sind in der Regel in der Umsatzsteuergesetzgebung definiert. Unternehmen müssen die Umsatzsteuer auf sonstige Leistungen entsprechend den geltenden Vorschriften berechnen und an das Finanzamt abführen. Es ist wichtig, die genauen Regelungen für sonstige Leistungen in Bezug auf die Umsatzsteuerpflicht zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
-
Wann ist eine Leistung erbracht Umsatzsteuer?
Eine Leistung ist für Umsatzsteuerzwecke erbracht, wenn alle Leistungselemente erfüllt sind. Dazu gehören die Lieferung von Waren oder die Erbringung von Dienstleistungen sowie die Vereinbarung eines Preises. Die Leistung muss auch tatsächlich erbracht worden sein, nicht nur angekündigt oder vereinbart. Zudem muss die Leistung an den Leistungsempfänger übergeben oder zur Verfügung gestellt worden sein. Erst dann entsteht die Umsatzsteuerschuld und die Umsatzsteuer wird fällig. **
Ähnliche Suchbegriffe für Umsatzsteuer-Nummer
-
#steuernkompakt Umsatzsteuer, Fachbücher von Ulrike GeismannDie Autorin erklärt smart und fokussiert, wie man die USt-Voranmeldung und USt-Erklärung schnell in den Griff bekommt und Beratungsfallen im Bereich der USt vermeidet. Sie erläutert zunächst die Grundzüge des Umsatzsteuerrechts. Viele Beispiele erleichtern den systematischen Einstieg ins Umsatzsteuerrecht und ermöglichen den schnellen Praxistransfer. Mit Ausführungen zur Soll-Ist-Besteuerung, zur Behandlung der Umsatzsteuer in Einnahme-Überschuss-Rechnungen sowie Hinweisen zu den Anforderungen an die korrekte Rechnungsstellung und zu der Frage, worauf Steuerkanzleien bei der Übernahme von Neumandaten umsatzsteuerlich besonders achten müssen. Perfekt beim Onboarding, in der Fortbildung und als Schnelleinstieg für Steuerprofis in ein nicht geläufiges Rechtsgebiet.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praktikerhandbuch Umsatzsteuer, Ratgeber von Ralf WalkenhorstDas Umsatzsteuerrecht unterliegt einem ständigen Wandel. Neue Gesetze sowie die Flut von BFH- und EuGH-Entscheidungen machen es dem Praktiker immer schwerer, sich zurechtzufinden. Dieses grundlegende Handbuch stellt die äusserst komplizierte Thematik aktuell und ausführlich dar. Es bietet Ihnen einen schnellen Zugang zu konkreten Fragestellungen der Umsatzsteuer. Der Aufbau des Handbuchs orientiert sich am umsatzsteuerlichen Prüfungsschema und ermöglicht Ihnen, sich die Grundlagen systematisch zu erarbeiten. Weiterführende Literaturhinweise, zahlreiche Beispiele und Handlungsempfehlungen unterstützen Sie bei der praktischen Umsetzung. Neu in der 11. Auflage: Rechtsstand 1. 1. 2026, Neufassung der Kleinunternehmerregelung, Einführung der elektronischen Rechnung zum 1. 1. 2025, Änderung des Steuersatzes für land- und forstwirtschaftliche Betriebe, Anpassung der Beträge zur Bestimmung des Voranmeldungszeitraums, aktuelle Rechtsprechung zum unrichtigen Steuerausweis. Inklusive Online-Version und 'Frag das Buch.' KI Recherche. Mit 'Frag das Buch.' nutzen Sie NWB KIRA jetzt auch in Online-Büchern. Damit können Sie jetzt gezielt in der Online-Version dieses Werks mit der KI Recherche-Assistenz von NWB arbeiten. Mit der Chat-Funktion erhalten Sie direkt eine Antwort auf Ihre steuerliche Fachfrage. Bei Bedarf können Sie den Chat vertiefen. Inhaltsverzeichnis: - Einführung - Steuerbarkeit - Steuerbefreiungen - Bemessungsgrundlage - Steuersatz - Entstehung - Rechnung - Vorsteuer - Besteuerungsverfahren - Sonderregelungen.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umsatzsteuer visuell, Fachbücher von Thomas HartlDas Fachbuch "Umsatzsteuer visuell" bietet eine umfassende und anschauliche Darstellung der Umsatzsteuer in Form von 23 Schaubildern. Diese Visualisierungen sind darauf ausgelegt, komplexe steuerrechtliche Zusammenhänge verständlich zu machen und das Wissen nachhaltig zu vertiefen. Anstatt sich lediglich auf das Auswendiglernen von Gesetzestexten zu konzentrieren, ermöglicht dieses Buch den Leserinnen und Lesern, die relevanten Inhalte und deren Bedeutung zu erfassen. Die systematische Gliederung der Schaubilder erleichtert das Lernen und Nacharbeiten, insbesondere für angehende Steuerberater, Steuerfachwirte und Diplom-Finanzwirte. Zudem sind die Schaubilder mit Hinweisen auf die entsprechenden Fundstellen im Lehrbuch versehen, was das Nachschlagen und Vertiefen des Stoffes unterstützt. Die 7. überarbeitete und aktualisierte Auflage stellt sicher, dass die Informationen auf dem neuesten Stand sind und die Leserinnen und Leser optimal auf ihre Prüfungen vorbereitet werden.36,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Umsatzsteuer Gewinnmindernd?
Ist Umsatzsteuer Gewinnmindernd? Die Umsatzsteuer ist grundsätzlich eine durchlaufende Steuer, die der Unternehmer im Auftrag des Staates von seinen Kunden einzieht und an das Finanzamt abführt. Sie mindert daher nicht den Gewinn des Unternehmens, sondern wird lediglich als Zwischenschritt in der Buchhaltung erfasst. Der Unternehmer kann die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit seine tatsächliche Steuerlast reduzieren. Insofern kann die Umsatzsteuer indirekt Einfluss auf den Gewinn haben, aber sie ist nicht direkt gewinnmindernd. **
-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
-
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.